Berapa yang dipotong Pajak dan BPJS dari Gaji Anda?
Jika pernah membaca tulisan kami sebelumnya Memahami dan Menghitung PPh Pasal 21 akan memudahkan pembaca untuk terhubung dengan materi berikut, yakni telah memahami subjek (Pemberi kerja, pelaksana/penyelenggara kegiatan, Bendaharawan) dan objek (Imbalan gaji, upah, honor, pesangon, fee dll) pajak. Bahkan juga sudah tahu ternyata ada pengurang penghasilan yang diperbolehkan sesuai peraturan Pajak Penghasilan PPh pasal 21 yakni Penghasilan Tidak Kena Pajak (PTKP), biaya jabatan, juga iuran pensiun. Pun juga tarif PPh Pasal 21 telah diketahui tinggal bagaimana perhitungan pemotongan BPJS? BPJS atau Badan Penyelenggara Jaminan Sosial adalah program jaminan sosial yang mewajibkan setiap warga negara Indonesia untuk menjadi anggotanya setelah tinggal selama lebih dari 6 bulan di Indonesia.
Jenis program jaminan sosial menurut UU No. 40 Tahun 2004 pasal 18 meliputi:
- Jaminan Kesehatan
- Jaminan Kecelakaan Kerja
- Jaminan Hari Tua
- Jaminan Pensiun
- Jaminan Kematian
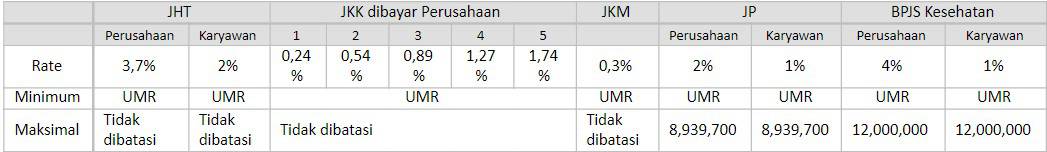
Jaminan Kesehatan diselenggarakan dengan tujuan agar peserta memperoleh manfaat pemeliharaan kesehatan dan perlindungan dalam memenuhi kebutuhan dasar kesehatan. Iuran bagi Peserta Pekerja Penerima Upah yang bekerja di BUMN, BUMD dan Swasta sebesar 5% ( lima persen) dari Gaji atau Upah per bulan dengan ketentuan : 4% (empat persen) dibayar oleh Pemberi Kerja dan 1% (satu persen) dibayar oleh Peserta.
Jaminan Kecelakaan Kerja memberikan perlindungan atas risiko-risiko kecelakaan yang terjadi dalam hubungan kerja, termasuk kecelakaan yang terjadi dalam perjalanan dari rumah menuju tempat kerja atau sebaliknya dan penyakit yang disebabkan oleh lingkungan kerja. Ditanggung sepenuhnya oleh Perusahaan besarannya ditetapkan sebagai berikut:
| Tingkat Resiko | Persentase |
| Tingkat risiko sangat rendah | 0,24% dari upah yang dilaporkan |
| Tingkat risiko rendah | 0,54% dari upah yang dilaporkan |
| Tingkat risiko sedang | 0,89% dari upah yang dilaporkan |
| Tingkat risiko tinggi | 1,27% dari upah yang dilaporkan |
| Tingkat risiko sangat tinggi | 1,74% dari upah yang dilaporkan |
Jaminan Hari Tua (JHT) manfaatnya adalah yang besarnya merupakan nilai akumulasi iuran ditambah hasil pengembanganya. Besar iurannya adalah 2% ditanggung pekerja dan 3,7% Perusahaan.
Jaminan pensiun adalah jaminan sosial yang bertujuan untuk mempertahankan derajat kehidupan yang layak bagi peserta dan/atau ahli waris dengan memberikan penghasilan setelah peserta memasuki usia pensiun, mengalami cacat total, atau meninggal dunia. Besar iuran jaminan pensiun adalah 3% dengan ketentuan 2% ditanggung oleh pemberi kerja dan 1% ditanggung oleh karyawan/peserta.
Jaminan kematian adalah manfaat uang tunai yang diberikan kepada ahli waris ketika peserta meninggal dunia bukan akibat kecelakaan kerja. Iuran JKM bagi peserta penerima upah adalah sebesar 0,3% dari upah sebulan dan seluruhnya ditanggung/dibayar oleh pemberi kerja atau perusahaan.
Berikut tabel persentase iuran BPJS untuk lebih memudahkan perhitungan pemotongan gaji, adapun sebenarnya lebih baik perusahaan telah memiliki software payroll yang dapat mengkalkulasi perhitungan PPh 21 dan BPJS semacam https://hreasilygroup.com/ .
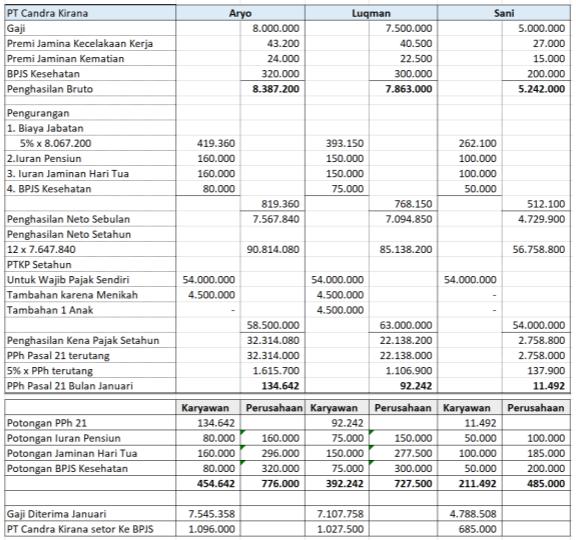
Berikut kita berikan contoh perhitungan gaji yang dilengkapi perhitungan PPh Pasal 21 dan BPJS Ketenagakerjaan
Aryo pegawai pada perusahaan PT Candra Kirana, menikah tanpa anak, memperoleh gaji sebulan Rp 8.000.000,00. PT Candra Kirana mengikuti program BPJS Ketenagakerjaan, premi Jaminan Kecelakaan Kerja dan premi Jaminan Kematian dibayar oleh pemberi kerja dengan jumlah masing-masing 0,54% dan 0,30% dari gaji. PT Candra Kirana menanggung iuran Jaminan Hari Tua setiap bulan sebesar 3,70% dari gaji sedangkan Aryo membayar iuran Jaminan Hari Tua sebesar 2,00% dari gaji setiap bulan. Disamping itu PT Candra Kirana juga mengikuti program pensiun untuk pegawainya. PT Candra Kirana membayar iuran pensiun untuk Aryo ke dana pensiun, yang pendiriannya telah disahkan oleh Menteri Keuangan, setiap bulan sebesar 2%, sedangkan Aryo membayar iuran pensiun sebesar 1%. Pada bulan Januari 2020 Aryo hanya menerima pembayaran berupa gaji. Demikian juga Luqman yang menerima gaji sebulan Rp. 7.500.000 dan Sani dengan gaji sebulan Rp. 5.000.000 persis dengan aryo ketentuan BPJS yang didapatkan. Penghitungan PPh Pasal 21 bulan bulan Januari 2020 adalah sebagai berikut:
*Artikel ini ditulis oleh Siswanto untuk HReasily
Find out about Siswanto on LinkedIn
Name: SiswantoBio: More than 10 years experience in the field of tax & accounting. Proficient in compiling annual eSPT PPh, PPN, and eSPT reporting.
Linkedin
See it on your own numbers.
Start free, import your team, and run a cycle on real hours. Nothing is filed until you approve it.
Sign up for free